La faillite d'une entreprise représente l'une des épreuves les plus redoutées du monde des affaires. Pourtant, le terme même de « faillite » n'existe pas en tant que tel dans le droit juridique français : on parle plutôt de procédure collective, qu'il s'agisse d'une sauvegarde, d'un redressement judiciaire ou d'une liquidation judiciaire. Cette distinction n'est pas qu'une question de vocabulaire. Elle détermine les droits du dirigeant, les obligations envers les créanciers et les chances de survie de l'activité. Comprendre les mécanismes en jeu permet d'agir au bon moment, de choisir la bonne procédure et d'éviter des erreurs souvent irréparables. Chaque semaine, des centaines d'entreprises françaises font face à ces situations. Savoir anticiper change tout.
Reconnaître les premiers signes de difficultés financières
Tout commence rarement par un effondrement brutal. Les difficultés s'installent progressivement : retards de paiement répétés, tensions sur la trésorerie, découverts bancaires qui s'allongent. La frontière entre un passage difficile et une situation irréversible se franchit souvent sans qu'on s'en aperçoive. Identifier ces signaux tôt change radicalement les options disponibles.
La notion juridique centrale est celle de cessation des paiements : une entreprise se trouve dans cette situation lorsqu'elle ne peut plus faire face à son passif exigible avec son actif disponible. Attention, un simple retard de règlement ne suffit pas à caractériser cet état. L'analyse doit porter sur ce qui est réellement dû et immédiatement exigible, face à ce qui est liquide et mobilisable à court terme.
Avant d'atteindre ce stade, plusieurs dispositifs de prévention existent. Le mandat ad hoc et la conciliation permettent de négocier discrètement avec les créanciers, sans publicité judiciaire. La procédure de conciliation dure au maximum 5 mois (renouvellement compris) et reste confidentielle. Ces outils sont réservés aux entreprises qui ne sont pas encore en cessation des paiements, ou qui le sont depuis moins de 45 jours.
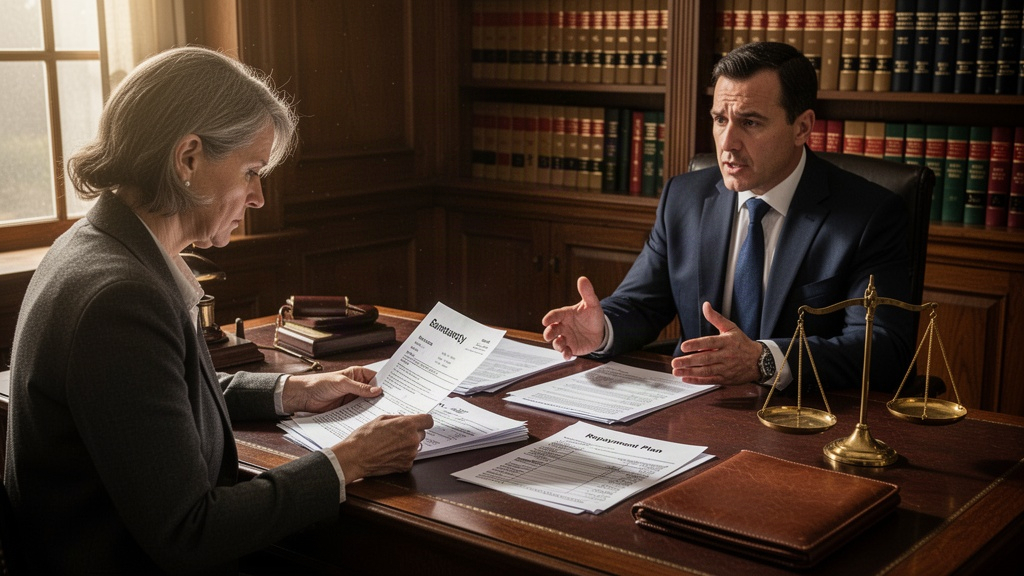
Un expert-comptable, un avocat spécialisé en droit des entreprises en difficulté ou le tribunal de commerce peuvent être sollicités dès les premières tensions. Certaines juridictions disposent de cellules de prévention qui reçoivent les dirigeants de façon informelle et confidentielle. Attendre que la situation devienne critique, c'est se priver de ces solutions amiables.
Choisir la procédure juridique adaptée à la situation
Le droit français propose un éventail de procédures collectives, graduées selon la gravité de la situation. Elles ne s'adressent pas aux mêmes profils et n'ont pas les mêmes effets. Choisir la mauvaise procédure, ou agir trop tard, peut aggraver une situation déjà fragile.
À lire aussi : Pourquoi est-il conseillé d’engager un expert du droit médical ?
La procédure de sauvegarde s'adresse aux entreprises qui rencontrent des difficultés sans être encore en cessation des paiements. C'est la procédure la plus protectrice pour le dirigeant : elle lui permet de rester aux commandes tout en bénéficiant d'un gel des dettes. Un plan de sauvegarde peut ensuite être arrêté par le tribunal pour organiser le remboursement sur plusieurs années.
Le redressement judiciaire intervient lorsque la cessation des paiements est constatée, mais que le redressement de l'entreprise paraît envisageable. Le tribunal désigne un mandataire judiciaire pour représenter les créanciers, et souvent un administrateur judiciaire pour assister ou surveiller le dirigeant. Une période d'observation s'ouvre alors, pendant laquelle les solutions sont étudiées.
La liquidation judiciaire s'impose lorsque le redressement est manifestement impossible. L'activité cesse, les actifs sont vendus pour rembourser les créanciers selon un ordre de priorité légalement défini. Cette procédure peut aussi être simplifiée pour les petites structures, ce qui accélère le traitement du dossier. La compétence revient au tribunal de commerce pour les commerçants et certaines sociétés, au tribunal judiciaire pour les professions libérales, les agriculteurs et d'autres personnes morales de droit privé.
Les étapes à suivre après la cessation des paiements
Une fois la cessation des paiements caractérisée, le dirigeant dispose d'un délai de 45 jours pour saisir le tribunal compétent et demander l'ouverture d'un redressement ou d'une liquidation judiciaire. Ce délai court sauf si une demande de conciliation a été déposée dans ce même délai. Le non-respect de cette obligation peut entraîner des sanctions personnelles pour le dirigeant.
Le jugement d'ouverture de la procédure marque un tournant. Dès sa publication au BODACC (Bulletin officiel des annonces civiles et commerciales), les créanciers ont en principe 2 mois pour déclarer leur créance auprès du mandataire judiciaire. Ce délai peut différer pour les créanciers établis à l'étranger. Toute créance non déclarée dans les délais risque d'être définitivement perdue.
À lire aussi : Les mises à jour légales récentes que vous avez peut-être manquées
Pendant la période d'observation, l'activité peut se poursuivre sous contrôle judiciaire. Le mandataire judiciaire vérifie les créances déclarées, l'administrateur judiciaire analyse la situation économique et financière de l'entreprise. À l'issue de cette période, le tribunal arrête un plan de redressement, prononce la cession de l'entreprise à un repreneur, ou convertit la procédure en liquidation judiciaire.
Les démarches concrètes à accomplir rapidement incluent :
- Réunir les documents comptables des trois derniers exercices (bilans, comptes de résultat, annexes)
- Établir un état précis du passif exigible et des créances à recouvrer
- Informer les salariés et les représentants du personnel dans les délais légaux
- Contacter un avocat spécialisé avant toute déclaration au tribunal
- Surveiller les délais de publication au BODACC pour éviter la forclusion des créanciers
- Vérifier les garanties personnelles consenties (cautions, nantissements) et leurs effets potentiels
Conséquences pour l'entreprise, le dirigeant et les salariés
L'ouverture d'une procédure collective produit des effets immédiats sur l'ensemble des parties prenantes. Pour l'entreprise, un arrêt des poursuites individuelles des créanciers s'impose dès le jugement d'ouverture : plus personne ne peut saisir les biens ou demander le paiement d'une dette antérieure hors procédure. Les contrats en cours sont en principe maintenus, mais l'administrateur judiciaire peut décider de ne pas les poursuivre.
Pour le dirigeant, les conséquences varient selon la forme juridique de l'entreprise, les fautes de gestion éventuelles et les garanties personnelles accordées. En cas de faute de gestion ayant contribué à l'insuffisance d'actif, une action en responsabilité peut être engagée. Des sanctions peuvent aller jusqu'à l'interdiction de gérer. La réforme de 2022 sur l'entrepreneur individuel a introduit une séparation entre patrimoine professionnel et patrimoine personnel, mais cette protection connaît des exceptions, notamment lorsque des cautions personnelles ont été consenties.
Les salariés bénéficient d'un régime de protection particulier. Leurs créances salariales (salaires impayés, indemnités de rupture) sont prioritaires dans l'ordre de paiement. L'AGS (Association pour la gestion du régime de garantie des créances des salariés) peut avancer certaines sommes dues lorsque les conditions légales sont réunies. Les montants garantis et les plafonds applicables sont à vérifier directement sur le site officiel de l'AGS, car ils évoluent régulièrement.
À lire aussi : Le guide complet pour gérer un cabinet dentaire légal
Les créanciers, eux, doivent se soumettre à la discipline collective : banques, fournisseurs, Urssaf, administration fiscale sont tous soumis aux mêmes règles de déclaration et de répartition. Leur rang dans l'ordre de paiement détermine leurs chances réelles de recouvrement.
Comment limiter les risques et préparer la sortie de procédure
Sortir d'une procédure collective dans les meilleures conditions possibles demande une préparation active, pas une attitude passive. Le dirigeant qui anticipe, documente et communique avec les acteurs de la procédure se donne bien plus de marges de manœuvre que celui qui subit.
Plusieurs erreurs reviennent fréquemment. Attendre trop longtemps avant de saisir le tribunal prive l'entreprise des procédures préventives. Négliger de déclarer une créance dans les délais fait perdre tout droit au créancier. Continuer à payer certains créanciers de manière sélective juste avant l'ouverture de la procédure peut être requalifié en paiement préférentiel et entraîner des sanctions. Les avocats spécialisés en droit des entreprises en difficulté insistent sur ce point : chaque geste posé dans les semaines précédant le dépôt de bilan peut avoir des conséquences juridiques durables.
La sortie de procédure prend plusieurs formes. Un plan de redressement adopté par le tribunal organise le remboursement des dettes sur une durée pouvant aller jusqu'à dix ans. Une cession à un repreneur permet de sauver tout ou partie de l'activité et des emplois. La clôture pour insuffisance d'actif, en liquidation, met fin à la procédure sans que toutes les dettes soient remboursées.
Après la clôture, le dirigeant peut, sous conditions, reprendre une activité professionnelle. La Banque de France enregistre les incidents de paiement et les procédures, ce qui peut affecter l'accès au crédit pendant plusieurs années. Se faire accompagner dès la sortie de procédure par un expert-comptable et, si nécessaire, par un avocat, permet de reconstruire sur des bases solides et d'éviter de reproduire les mêmes schémas.
Face à une telle situation, une règle s'impose : agir tôt, s'informer précisément et ne pas naviguer seul. Les procédures collectives sont techniques, les délais sont stricts, et les conséquences d'une erreur peuvent se prolonger bien au-delà de la clôture du dossier judiciaire.